Warum finanzielle Freiheit im Alter bereits heute beginnt
Für einen selbstbestimmten Lebensabend: Warum du deine Pension nicht dem Zufall überlassen solltest – und wie du als Frau heute die richtigen Entscheidungen für morgen treffen kannst.
Wie möchtest du im Alter leben? Möchtest du reisen, deine Freizeit genießen, deine Familie unterstützen oder einfach die Freiheit haben, dir etwas leisten zu können, ohne ständig auf deine Ausgaben achten zu müssen?
Ein finanziell unbeschwerter Ruhestand ist kein Luxus. Er ist ein Stück Lebensqualität und Selbstbestimmung. Doch die Realität sieht für viele Frauen anders aus: Die gesetzliche Pension fällt häufig deutlich niedriger aus als das Einkommen während des Berufslebens. Gleichzeitig steigt die Lebenserwartung und damit die Anzahl der Jahre, die finanziell abgesichert werden müssen.
Die gute Nachricht: Du kannst schon heute viel für deine finanzielle Zukunft tun.
Als geprüfte Altersvorsorge-Expertin für Österreich unterstütze ich dich dabei, deine persönliche Vorsorgesituation zu verstehen, mögliche Pensionslücken zu erkennen und die passenden Lösungen für deine Lebensphase zu finden.
Dabei gibt es für mich keine Lösung von der Stange. Denn jede Frau ist anders. Dein Alter, dein Einkommen, deine Familie, deine berufliche Situation, deine Wünsche und dein Sicherheitsbedürfnis sind entscheidend dafür, welche Vorsorge für dich sinnvoll ist.
Mein Ziel ist es, gemeinsam mit dir herauszufinden, wie du deine finanzielle Zukunft bestmöglich gestalten kannst – individuell, verständlich und mit Blick auf alle Möglichkeiten des österreichischen Vorsorge- und Investmentmarktes.
Die richtige Pensionsvorsorge ist so individuell wie du
Welche Pensionsvorsorge ist die beste? Diese Frage lässt sich nicht pauschal beantworten. Denn was für eine 25-jährige Berufseinsteigerin sinnvoll ist, muss nicht automatisch zur Lebenssituation einer 45-jährigen Mutter oder einer Frau passen, die bereits kurz vor der Pension steht.
Vielleicht möchtest du langfristig Vermögen aufbauen und von den Renditechancen der Kapitalmärkte profitieren. Vielleicht ist dir Planungssicherheit besonders wichtig. Oder du möchtest bestehende Verträge überprüfen, deine Vorsorge steuerlich optimieren und herausfinden, ob du bereits gut aufgestellt bist.
Genau deshalb ist eine individuelle Beratung so wertvoll.
Als geprüfte Altersvorsorge-Expertin für Österreich betrachte ich nicht nur einzelne Produkte, sondern deine gesamte Vorsorgesituation. Ich kann die am österreichischen Markt verfügbaren Möglichkeiten miteinander vergleichen und gemeinsam mit dir herausarbeiten, welche Lösung am besten zu deinen persönlichen Zielen und Rahmenbedingungen passt.
Dabei berücksichtigen wir unter anderem:
✨ Deine Lebensphase: Wie viel Zeit bleibt bis zu deinem geplanten Pensionsantritt?
✨ Deine finanziellen Möglichkeiten: Welchen Betrag kannst du heute regelmäßig oder einmalig investieren?
✨ Dein Sicherheitsbedürfnis: Welche Schwankungen kannst du akzeptieren und welche Garantien sind dir wichtig?
✨ Deine Zukunftspläne: Wie möchtest du im Ruhestand leben und über welches Einkommen möchtest du verfügen?
✨ Deine steuerlichen Rahmenbedingungen: Welche steuerlichen Vorteile können bei den in Frage kommenden Vorsorgelösungen genutzt werden?
✨ Kosten und Flexibilität: Welche Gebühren fallen an und wie gut lässt sich die Lösung an veränderte Lebensumstände anpassen?
Erst wenn wir diese Fragen gemeinsam betrachtet haben, lässt sich beurteilen, welche Möglichkeiten für dich tatsächlich in Frage kommen.
Mein Anspruch ist nicht, dir irgendein Produkt zu vermitteln. Mein Anspruch ist, mit dir die für dich passende Vorsorgestrategie zu finden.
Die Pensionslücke: Wenn dein Einkommen im Ruhestand nicht mehr ausreicht
Während des Erwerbslebens sind wir an ein bestimmtes Einkommen und einen damit verbundenen Lebensstandard gewöhnt. Wir bezahlen unsere Wohnkosten, finanzieren unsere Hobbys, unterstützen vielleicht auch unsere Kinder und gönnen uns gelegentlich eine Reise oder anderen Luxus.
Mit dem Eintritt in die Pension verändert sich die Einkommenssituation. Die laufenden Ausgaben bleiben bestehen – und manche Kosten, beispielsweise für Gesundheit, Unterstützung im Alltag oder Freizeitaktivitäten, können sogar steigen.
Die Differenz zwischen dem Einkommen, das wir im Ruhestand benötigen, und den tatsächlich verfügbaren Pensionsleistungen wird als Pensionslücke bezeichnet.
Ein Beispiel macht das anschaulich:
Angenommen, du möchtest im Ruhestand monatlich € 2.500 netto zur Verfügung haben. Deine tatsächliche Pension beträgt später voraussichtlich € 1.800 netto. Dann fehlen dir € 700 pro Monat, um dein gewünschtes Budget zu erreichen.
Über ein Jahr gerechnet entspricht dies einer Differenz von € 8.400. Und wenn diese Lücke über viele Jahre besteht, wird deutlich, weshalb es sinnvoll ist, sich nicht erst kurz vor dem Pensionsantritt damit zu beschäftigen.
Dabei handelt es sich um ein vereinfachtes Rechenbeispiel, nicht um eine Prognose für eine konkrete Person. Deine tatsächliche Pensionshöhe hängt unter anderem vom persönlichen Pensionskonto, vom Versicherungsverlauf, vom Pensionsantritt und von der steuerlichen Situation ab.
Deshalb lohnt es sich, deine persönliche Ausgangslage möglichst früh zu überprüfen.
Der erste Schritt ist ein Blick auf dein eigenes Pensionskonto. In Österreich kannst du es online unter neuespensionskonto.at abrufen. Es zeigt dir deine bisher erworbenen Pensionsgutschriften und hilft dir dabei, deine eigene Vorsorgesituation besser einzuschätzen.
Wenn du eine genaue Schritt-für-Schritt-Anleitung möchtest, hol dir meine kostenlose Masterclass „Pensionsfalle Frau“. Darin erkläre ich dir einfach und verständlich, wie du dein Pensionskonto liest und welche Möglichkeiten du hast, deine Pension aufzubessern.
Denn wenn du weißt, welche Leistungen voraussichtlich zu erwarten sind, kannst du besser einschätzen, welcher zusätzliche Vorsorgebedarf für dich besteht.
Frauen und Pension: Warum finanzielle Eigenvorsorge besonders wichtig ist
Für uns Frauen ist die Pensionsvorsorge ein besonders wichtiges Thema. Denn die finanziellen Unterschiede, die sich während des Erwerbslebens entwickeln, setzen sich häufig bis ins Alter fort.
Die Zahlen in Österreich sind deutlich: Laut Statistik Austria betrug die durchschnittliche monatliche Alterspension aus der gesetzlichen Pensionsversicherung im Dezember 2025 bei Frauen € 1.665 brutto, bei Männern € 2.786 brutto. Die geschlechtsspezifische Pensionslücke lag damit bei rund 40%. Beide Werte beziehen sich auf Pensionen, die 14-mal jährlich ausbezahlt werden.
Diese Differenz entsteht nicht zufällig. Sie ist das Ergebnis unterschiedlicher Erwerbsbiografien und struktureller Rahmenbedingungen.
Die Ursachen
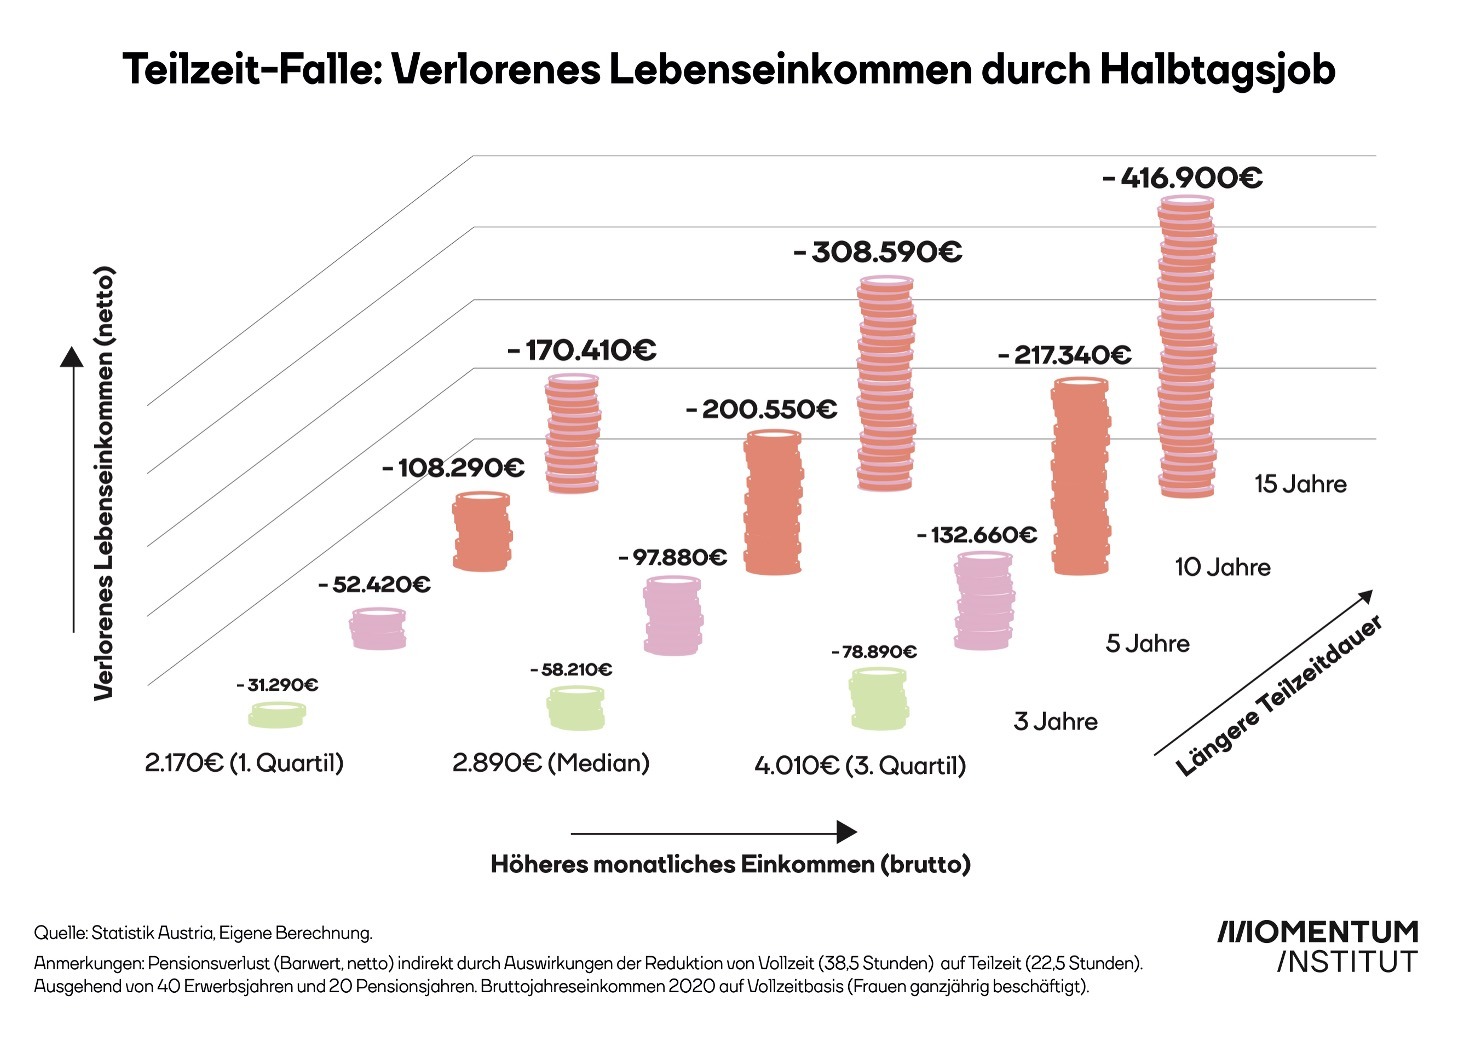
Frauen arbeiten häufiger in Teilzeit, unterbrechen ihre Erwerbstätigkeit öfter für Kinderbetreuung oder Pflege und erzielen im Durchschnitt geringere Erwerbseinkommen. Hinzu kommen Unterschiede bei den Karrierechancen, beim Zugang zu Führungspositionen und bei der Verteilung unbezahlter Betreuungsarbeit.
Diese Entscheidungen und Rahmenbedingungen wirken sich nicht nur auf das aktuelle Einkommen aus. Sie beeinflussen auch die Höhe der späteren Pensionen direkt, weil sowohl die Beitragsgrundlage als auch die Versicherungsdauer eine wichtige Rolle spielen.
An der folgenden Grafik des Momentum-Instituts lässt sich erkennen, wie sich Jahre der Teilzeitarbeit auf das Lebenseinkommen von Frauen direkt auswirken. Ein Aspekt, der bei der Entscheidung, die Arbeitszeit für ein paar Jahre zu reduzieren, um für die Kinder und Familie da zu sein, viel zu wenig berücksichtigt wird.
Besonders problematisch wird es, wenn Frauen im Alter allein leben und nur über ein geringes eigenes Einkommen verfügen. Die Gefahr finanzieller Abhängigkeit und Altersarmut steigt dann zusätzlich.
Deshalb sollte finanzielle Vorsorge für Frauen nicht als Luxus oder als Thema für besonders gut Verdienende betrachtet werden. Sie ist ein wichtiger Bestandteil persönlicher Selbstbestimmung.
Dabei geht es nicht darum, die Verantwortung für strukturelle Ungleichheiten auf die einzelne Frau abzuwälzen. Faire Einkommen, eine bessere Vereinbarkeit von Beruf und Familie sowie eine gerechtere Verteilung von Betreuungsarbeit bleiben gesellschaftliche Aufgaben.
Deine Möglichkeiten
Gleichzeitig können wir Frauen selbst Schritte setzen, um unsere finanzielle Zukunft zu stärken:
✔️ Die eigene Pension im Blick behalten: Prüfe dein Pensionskonto regelmäßig und kläre fehlende Versicherungszeiten.
✔️ Teilzeit und Karriere bewusst berücksichtigen: Informiere dich bereits vor deiner Entscheidung über die Auswirkungen auf deine spätere Pension.
✔️ Eigene finanzielle Rücklagen aufbauen: Auch kleinere, regelmäßige Beträge können langfristig einen großen Unterschied machen.
✔️ Nicht ausschließlich auf das Partnereinkommen vertrauen: Eine eigene Vorsorgestrategie stärkt die finanzielle Unabhängigkeit – unabhängig vom Familienstand. Auch Veränderungen im Privatleben, etwa eine Trennung oder Scheidung, können die finanzielle Situation im Alter beeinflussen. Umso wichtiger ist es, eine eigene Vorsorgestrategie zu entwickeln.
✔️ Vorsorge als festen Bestandteil der Lebensplanung etablieren: Ähnlich wie Wohnen, Gesundheit oder Familienplanung verdient auch deine finanzielle Vorsorge einen konkreten Platz in deinem Budget – am besten ab dem ersten Job.
Gerade wir Frauen sollten uns nicht erst dann mit unserer Pensionsvorsorge beschäftigen, wenn die Kinder aus dem Haus sind oder der Ruhestand unmittelbar bevorsteht.
Finanzielle Unabhängigkeit im Alter beginnt mit Entscheidungen, die wir heute treffen.
Warum frühzeitige Vorsorge einen entscheidenden Unterschied macht
Bei der Pensionsvorsorge spielt die Zeit eine zentrale Rolle. Je früher du beginnst, desto länger können deine Beiträge für dich arbeiten.
Ein wesentlicher Faktor ist dabei der Zinseszinseffekt: Erträge werden wiederveranlagt und können ihrerseits weitere Erträge erwirtschaften. Über einen langen Zeitraum kann daraus ein bedeutender Unterschied entstehen.
Stellen wir uns zwei Personen vor, die beide langfristig einen Betrag zurücklegen. Anna beginnt mit 25 Jahren, monatlich € 300 zurückzulegen und zu investieren. Birgit startet erst mit 45 Jahren, legt dafür aber € 600 monatlich an. Auf den ersten Blick sollte da doch beim Pensionsantritt mit 65 dasselbe Ergebnis herauskommen – oder?
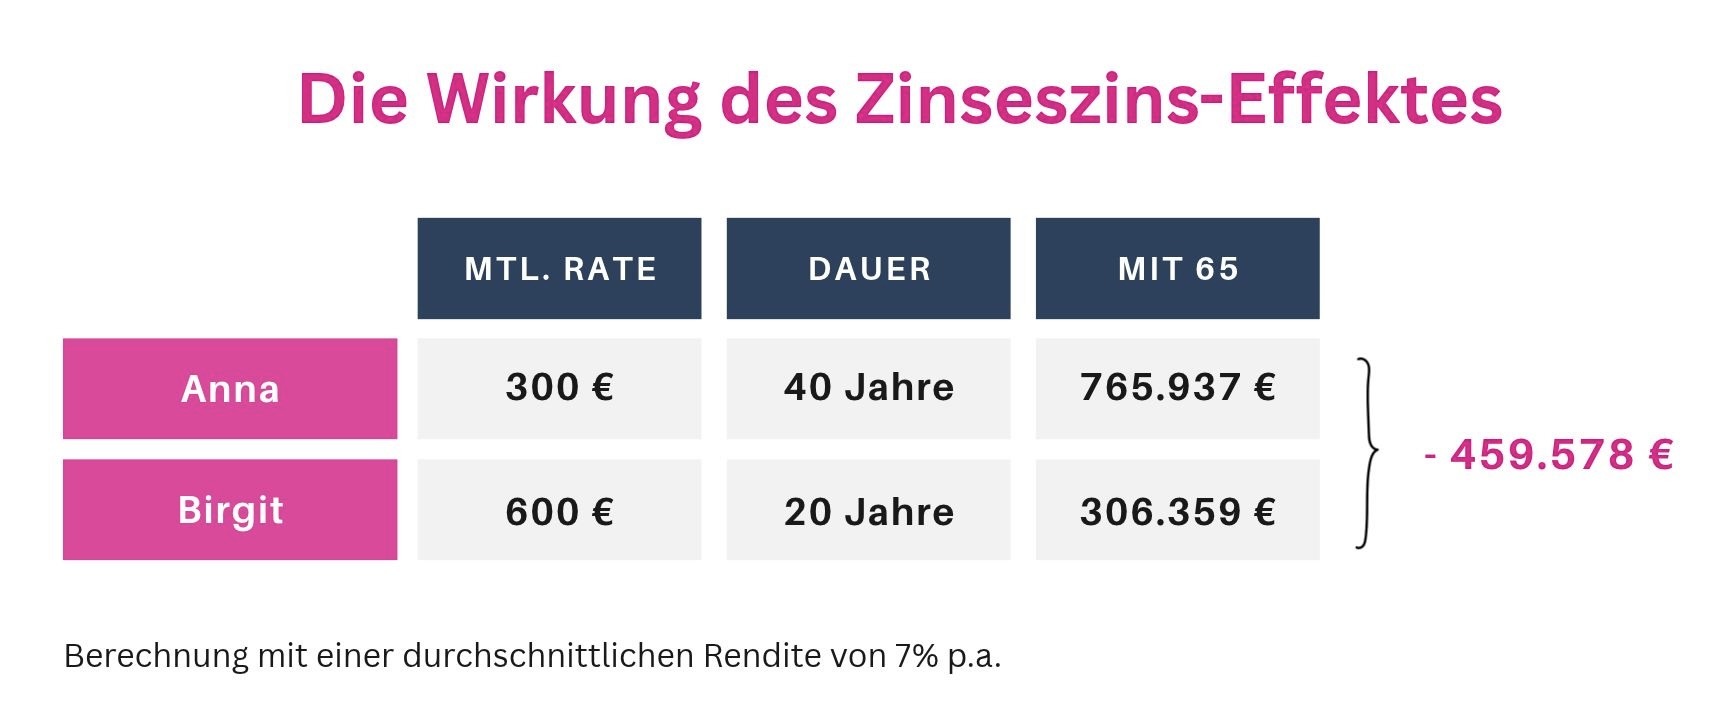
Die Berechnung zeigt es eindeutig: Birgit kann selbst mit dem doppelten Sparbetrag die Wirkung des Zinseszinses nicht ausgleichen. Sie müsste 20 Jahre lang € 1.461 monatlich investieren, um mit 65 Jahren über dasselbe Vermögen verfügen zu können wie Anna.
Das ist einer der Gründe, weshalb es sich lohnt, bereits in jungen Jahren über die eigene finanzielle Zukunft nachzudenken – auch wenn die Pension noch weit entfernt erscheint.
Natürlich hängt das Ergebnis von der gewählten Anlageform, den Kosten, der Wertentwicklung, der Inflation und der Höhe der Beiträge ab. Eine bestimmte Rendite lässt sich nicht garantieren. Bei Veranlagungen an den Kapitalmärkten sind zwischenzeitliche Schwankungen und auch Verluste möglich. Ein längerer Veranlagungszeitraum kann dir dabei helfen, kurzfristige Marktschwankungen auszugleichen.
Entscheidend ist deshalb nicht, möglichst schnell möglichst viel Geld anzulegen. Entscheidend ist, eine Vorsorgestrategie zu entwickeln, die langfristig zu den eigenen Zielen und finanziellen Möglichkeiten passt.
Aber selbst wenn du bereits mitten im Berufsleben stehst oder der Pensionsantritt näher rückt, ist es nicht automatisch zu spät. Auch dann kann es sinnvoll sein, die bestehende Situation zu analysieren und vorhandene Möglichkeiten gezielt zu nutzen.
Der beste Zeitpunkt, sich mit der eigenen Pensionsvorsorge auseinanderzusetzen, ist nicht irgendwann. Er ist jetzt.
Steuern, Kosten und Garantien: Worauf du bei der Auswahl deiner Pensionsvorsorge achten solltest
Neben der Frage, wie viel Rendite ein Produkt erzielen könnte, sind auch die steuerlichen Rahmenbedingungen und die Vertragskosten entscheidend.
In Österreich können sich Versicherungsprodukte und direkte Wertpapierveranlagungen steuerlich deutlich unterscheiden. Bei bestimmten Lebensversicherungen sind die Erträge unter den jeweiligen gesetzlichen Voraussetzungen von der Kapitalertragsteuer (KESt) befreit. Dafür können Versicherungssteuer, Abschluss- und Verwaltungskosten sowie weitere vertragliche Gebühren anfallen.
Ebenso wichtig ist die Unterscheidung zwischen garantierten und nicht garantierten Leistungen. Die Finanzmarktaufsicht weist darauf hin, dass fonds- und indexgebundene Lebensversicherungen Schwankungen unterliegen und Verluste möglich sind. Außerdem kann eine vorzeitige Kündigung zu finanziellen Nachteilen führen.
Bevor du dich entscheidest, solltest du deshalb insbesondere folgende Fragen klären:
💫 Welche Leistungen sind tatsächlich garantiert?
💫 Wie hoch sind die gesamten Kosten über die Vertragslaufzeit?
💫 Welche steuerlichen Vorteile gelten konkret für dieses Produkt?
💫 Wie flexibel können Beiträge angepasst, ausgesetzt oder erhöht werden?
💫 Welche Möglichkeiten gibt es, wenn sich die Lebenssituation ändert?
💫 Was passiert bei einer vorzeitigen Vertragsbeendigung?
💫 Wie wird das Kapital später ausbezahlt und welche steuerlichen Folgen ergeben sich dabei?
Ein gutes Vorsorgeprodukt ist nicht einfach jenes mit der höchsten prognostizierten Rendite oder dem größten Werbeversprechen. Es sollte zu deinen Zielen passen, verständlich sein und sich langfristig in dein Leben integrieren lassen.
Deine Pension. Deine Wünsche. Deine Entscheidung.
Du musst nicht heute schon alle Antworten für deine finanzielle Zukunft kennen. Aber du solltest wissen, welche Möglichkeiten du hast.
Vielleicht stehst du noch am Anfang deiner beruflichen Laufbahn. Vielleicht jonglierst du gerade Familie und Beruf. Vielleicht bist du selbstständig und möchtest nach vielen Jahren im Berufsleben endlich überprüfen, ob deine bisherige Vorsorge ausreicht.
Ganz gleich, wo du gerade stehst: Es lohnt sich, dich mit deiner Pension auseinanderzusetzen.
Als geprüfte Altersvorsorge-Expertin für Österreich unterstütze ich dich dabei, deine persönliche Situation zu analysieren und die passenden Möglichkeiten am Markt zu vergleichen. Wir betrachten nicht nur die gesetzliche Pension und mögliche Vorsorgelücken, sondern auch deine finanziellen Ziele, die unterschiedlichen Produktvarianten, die Kosten und die steuerlichen Rahmenbedingungen.
Du erhältst damit eine Grundlage, auf der du selbstbestimmt entscheiden kannst, wie du deine Zukunft gestalten möchtest.
Denn du sollst im Alter nicht darauf hoffen müssen, dass dein Geld reicht. Du sollst möglichst früh wissen, welche Schritte du setzen kannst, um deine finanzielle Unabhängigkeit zu stärken.
Lass uns über deine Zukunft sprechen.
In einem persönlichen Gespräch finden wir gemeinsam heraus, wo du heute stehst, welche Wünsche du für deinen Ruhestand hast und welche Vorsorgemöglichkeiten zu dir passen.
Ohne Lösung von der Stange. Ohne pauschale Empfehlungen. Sondern mit einem Blick auf dich, deine Ziele und die Möglichkeiten, die sich dir bieten.
Vereinbare dir jetzt dein persönliches Beratungsgespräch mit mir. Deine finanzielle Zukunft ist es wert.